Broker podtrzymał rekomendację “kupuj” dla Synektika, wyznaczając cenę docelową akcji na poziomie 180,6 zł, co daje 37 proc. potencjał wzrostu.
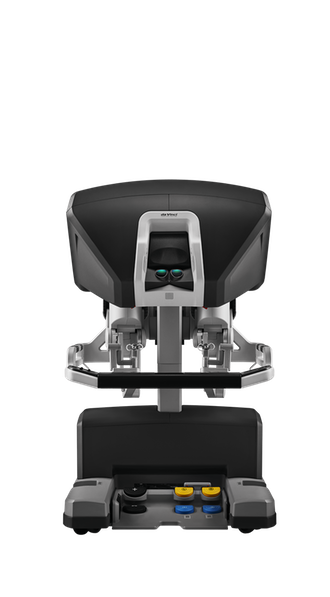
Raport, którego autorką jest Katarzyna Kosiorek, opublikowano 1 marca przy kursie 132 zł. Autorka w swoim opracowaniu zwraca uwagę na sukcesywnie rosnącą liczbę dostarczonych przez Synektik systemów medycznych i usług serwisowych. “W naszej opinii, kolejny miesiąc powinien także pokazać silne przychody z 3-5 robotami da Vinci instalowanymi kwartalnie” – czytamy w raporcie.
W ocenie analityczki rosnąca liczba zainstalowanych urządzeń i ich wykorzystanie przełoży się na wzrost przychodów powtarzalnych w kolejnych latach. W ocenie Trigon DM, istotny dla Synektika jest projekt kardioznacznika z potencjalną transakcją partneringową w 2024/25.